
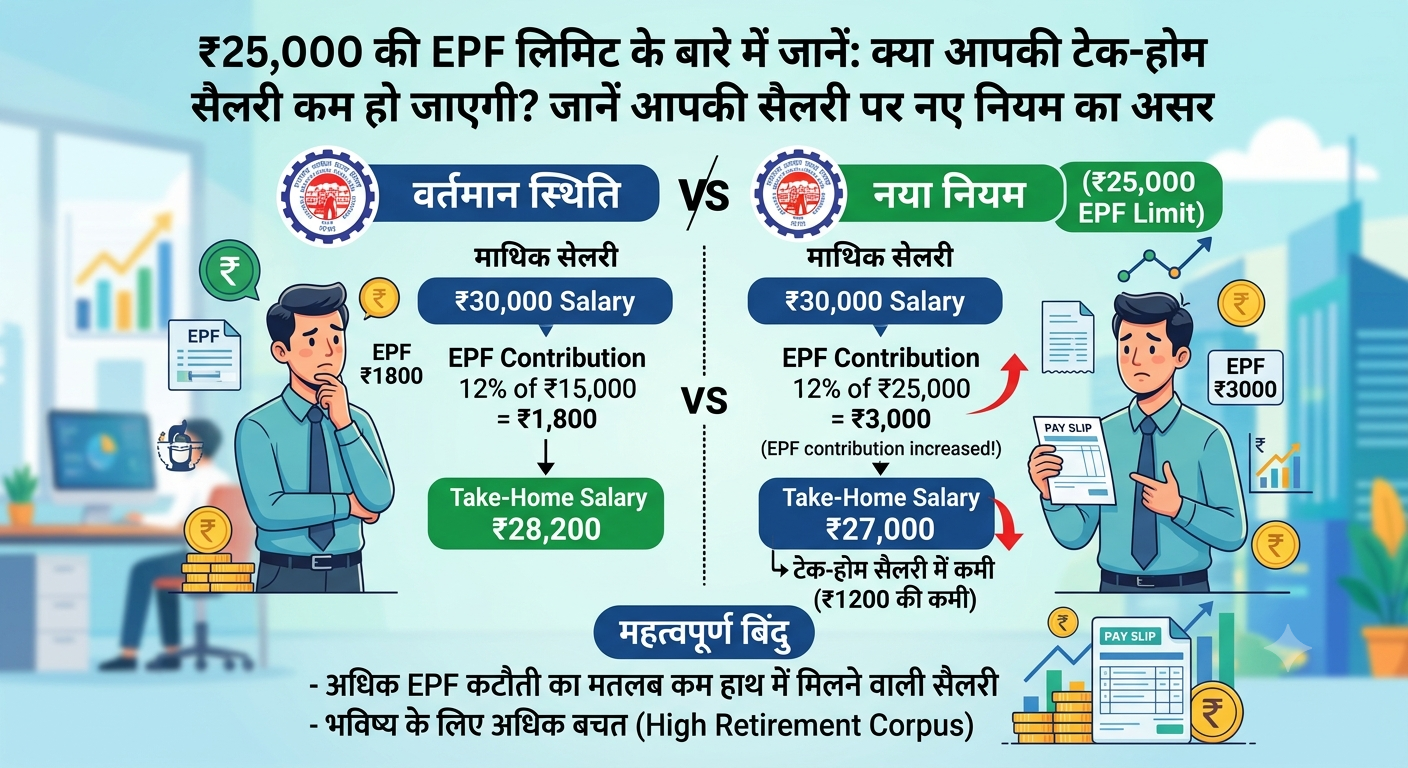
₹25000 की EPF लिमिट के बारे में जानें
अगर आप नौकरीपेशा हैं या हर महीने अपनी सैलरी स्लिप का इंतज़ार करते हैं, तो आपने हाल में कर्मचारी भविष्य निधि संगठन (EPFO) से जुड़ी एक बड़ी खबर जरूर सुनी होगी। केंद्र सरकार ने एक ऐतिहासिक फैसला लेते हुए mandatory EPF (एम्प्लॉयी प्रोविडेंट फंड) कवरेज के लिए मासिक वेज सीलिंग (Wage Ceiling) को ₹15,000 से बढ़ाकर ₹25,000 प्रति माह कर दिया है।
साल 2014 के बाद यानी पूरे 12 साल बाद इस सीमा में इतना बड़ा संशोधन किया गया है। जहां एक तरफ इस फैसले का स्वागत देश के करोड़ों कर्मचारियों की सामाजिक सुरक्षा मजबूत करने वाले कदम के रूप में हो रहा है, वहीं दूसरी तरफ नौकरीपेशा लोगों के मन में सबसे बड़ा सवाल यह है— “क्या इस नए नियम से मेरी टेक-होम सैलरी (In-hand Salary) कम हो जाएगी?”
आइए, आसान शब्दों में, पूरे गणित और प्रैक्टिकल उदाहरणों के साथ समझते हैं कि इस नए नियम का आपकी जेब, आपकी मौजूदा सैलरी और आपके रिटायरमेंट प्लान पर क्या असर पड़ेगा।
EPF वेज लिमिट (Wage Ceiling) आखिर क्या है और क्या बदला है?
सरल शब्दों में कहें तो वेज सीलिंग वह अधिकतम मूल वेतन (Basic Salary + DA) है, जिस पर अनिवार्य रूप से PF और पेंशन की कटौती लागू होती है।
- पुराना नियम (सितंबर 2014 से): यदि किसी कर्मचारी की बेसिक सैलरी ₹15,000 या उससे कम थी, तो कंपनी और कर्मचारी दोनों के लिए EPF में योगदान करना अनिवार्य (Mandatory) था। अगर बेसिक सैलरी ₹15,000 से ज्यादा होती थी, तो कर्मचारी और एम्प्लॉयर की सहमति पर ही EPF का हिस्सा काटा जाता था।
- नया नियम (सितंबर 2026 से लागू): अब अनिवार्य कवरेज की सीमा बढ़ाकर ₹25,000 कर दी गई है। इसका मतलब है कि ₹25,000 तक की बेसिक सैलरी वाले सभी कर्मचारी अब अपने आप EPFO के दायरे में आ जाएंगे।
सरकार ने यह फैसला क्यों लिया?
पिछले 12 सालों में देश में न्यूनतम वेतन (Minimum Wages) और औसत सैलरी में लगातार बढ़ोतरी हुई है। सरकारी आंकड़ों के अनुसार, वर्तमान में प्राइवेट सेक्टर में औसतन शुरुआती सैलरी लगभग ₹23,000 के आसपास पहुंच चुकी है। पुराना ₹15,000 का नियम होने के कारण लाखों नए कर्मचारी पीएफ, पेंशन और इंश्योरेंस के सरकारी सुरक्षा चक्र से बाहर हो जाते थे।
इस नए बदलाव से देश के 51 लाख से लेकर 1 करोड़ अतिरिक्त कर्मचारियों को औपचारिक सामाजिक सुरक्षा से जोड़ा जा सकेगा।
असली सवाल: क्या आपकी टेक-होम सैलरी कम हो जाएगी?
इसका सीधा जवाब है: हां, उन कर्मचारियों की इन-हैंड सैलरी में थोड़ी कटौती हो सकती है जो ₹15,000 से ₹25,000 के ब्रैकेट में आते हैं और जो अब तक अनिवार्य EPF का हिस्सा नहीं थे।
हालांकि, आपकी सैलरी पर इसका कितना असर पड़ेगा, यह इस बात पर निर्भर करता है कि आपकी कंपनी में सैलरी का स्ट्रक्चर (CTC Structure) कैसा है।
परिस्थिति A: अगर आपकी कंपनी ‘Cost to Company’ (CTC) मॉडल पर काम करती है
भारत की अधिकांश प्राइवेट कंपनियों में सैलरी का ढांचा CTC आधारित होता है। इसका मतलब है कि कंपनी आपके ऊपर कुल जितना खर्च करती है (एम्प्लॉयर का पीएफ शेयर भी मिलाकर), वही आपका सीटीसी होता है।
- असर: नए नियम के तहत, अगर आप ₹15,000 से ₹25,000 की रेंज में हैं, तो आपके 12% एम्प्लॉयी योगदान के साथ-साथ कंपनी का 12% योगदान भी आपके सीटीसी से ही काटा जाएगा। ऐसे में आपकी टेक-होम सैलरी में 24% तक का कुल पीएफ डायवर्जन दिखेगा, जिससे हाथ में आने वाला पैसा (Cash in hand) घट जाएगा।
परिस्थिति B: अगर एम्प्लॉयर का पीएफ शेयर आपकी ग्रॉस सैलरी से अलग है
कुछ कंपनियां बेसिक सैलरी के ऊपर अलग से 12% एम्प्लॉयर पीएफ का योगदान देती हैं।
- असर: इस स्थिति में सिर्फ आपकी बेसिक सैलरी का 12% (एम्प्लॉयी शेयर) कटेगा। आपकी टेक-होम सैलरी केवल इसी 12% की सीमा तक कम होगी, जबकि एम्प्लॉयर का हिस्सा कंपनी अलग से जमा करेगी।
गणित से समझें: पहले और अब की सैलरी में कितना फर्क?
आइए इसे दो अलग-अलग सैलरी वाले कर्मचारियों के उदाहरण से समझते हैं:
केस 1: राहुल (बेसिक सैलरी: ₹20,000 प्रति माह)
मान लीजिए राहुल अब तक ₹15,000 की लिमिट से ज्यादा सैलरी होने के कारण mandatory पीएफ से बाहर थे और अपनी पूरी ₹20,000 सैलरी इन-हैंड पाते थे (मानते हैं टैक्स शून्य है)।
| विवरण | पुराने नियम के तहत | नए नियम के तहत (₹25,000 लिमिट) | बदलाव |
| बेसिक सैलरी | ₹20,000 | ₹20,000 | कोई नहीं |
| कर्मचारी योगदान (12%) | ₹0 (यदि ऑप्ट आउट था) | ₹2,400 | -₹2,400 |
| कंपनी का योगदान (12%) | ₹0 | ₹2,400 (EPS: ₹1,666 + EPF: ₹734) | +₹2,400 (सेविंग अकाउंट में) |
| मासिक टेक-होम सैलरी | ₹20,000 | ₹17,600 (CTC मॉडल में ₹15,200) | ₹2,400 से ₹4,800 कम |
| कुल मासिक पीएफ बचत | ₹0 | ₹4,800 | +₹4,800 हर महीने जमा |
केस 2: प्रिया (बेसिक सैलरी: ₹25,000 या उससे अधिक)
प्रिया पहले ₹15,000 की सीलिंग के हिसाब से पीएफ कटवाती थीं (यानी केवल ₹15,000 पर 12% = ₹1,800 प्रति माह)।
| विवरण | पुराने नियम के तहत (Capped at ₹15k) | नए नियम के तहत (Capped at ₹25k) | बदलाव |
| पीएफ के लिए मानी गई सैलरी | ₹15,000 | ₹25,000 | +₹10,000 |
| कर्मचारी का पीएफ अंशदान (12%) | ₹1,800 | ₹3,000 | +₹1,200 की कटौती |
| कंपनी का पेंशन शेयर (EPS – 8.33%) | ₹1,250 | ₹2,082.50 | +₹832.50 (पेंशन फंड में) |
| कंपनी का पीएफ शेयर (EPF – 3.67%) | ₹550 | ₹917.50 | +₹367.50 |
| कुल मासिक बचत (EPF+EPS) | ₹3,600 | ₹6,000 | +₹2,400 हर महीने |
निष्कर्ष: यद्यपि प्रिया और राहुल दोनों की मासिक टेक-होम सैलरी में ₹1,200 से ₹2,400 तक की कमी आएगी, लेकिन उनके पीएफ और पेंशन खाते में हर महीने डबल बचत जमा होने लगेगी।
टेक-होम सैलरी घटने के बदले आपको क्या-क्या 3 बड़े फायदे मिलेंगे?
इन-हैंड सैलरी में मामूली कटौती को अगर आप ‘नुकसान’ मान रहे हैं, तो रुकिए! यह असल में आपकी जेब से गया पैसा नहीं है, बल्कि आपकी मजबूरी की बचत (Forced Savings) है जो आपको तीन बड़े वित्तीय हथियार देती है:
8.25% ब्याज के साथ पावरफुल रिटायरमेंट कॉर्पस (Compounding का जादू)
आज बैंक एफडी या अन्य सुरक्षित साधनों में ब्याज दरें 6.5% से 7% के आसपास घूम रही हैं। वहीं, EPFO भारत में सबसे सुरक्षित और उच्चतम रिटर्न देने वाले विकल्पों में से एक है, जहां वर्तमान में 8.25% सालाना ब्याज मिलता है।
- अगर आपके पीएफ में हर महीने ₹2,400 extra जमा होते हैं, तो 25-30 सालों की नौकरी के दौरान चक्रवृद्धि ब्याज (Compounding) के दम पर यह राशि ₹30 लाख से ₹45 लाख तक का अतिरिक्त फंड बना सकती है।
पेंशन राशि (EPS) में भारी बढ़ोतरी
कंपनी के 12% अंशदान में से 8.33% हिस्सा एम्प्लॉइज पेंशन स्कीम (EPS) में जाता है।
- पुरानी सीलिंग (₹15,000) पर अधिकतम पेंशन योग्य वेतन केवल ₹15,000 माना जाता था।
- नई सीलिंग (₹25,000) के लागू होने से आपकी पेंशन की गणना अब ₹25,000 के आधार पर होगी।
- पेंशन का गणित: यदि आपने 35 साल सेवा की है, तो पुरानी लिमिट पर आपकी अनुमानित मासिक पेंशन
(15,000 × 35 / 70) = ₹7,500बनती थी। अब नए नियम में यही पेंशन बढ़कर(25,000 × 35 / 70) = ₹12,500 प्रति माहहो सकती है!
मुफ़्त ₹7 लाख का जीवन बीमा (EDLI Scheme)
EPFO का सदस्य बनते ही कर्मचारी को एम्प्लॉइज डिपॉजिट लिंक्ड इंश्योरेंस (EDLI) स्कीम के तहत बिना कोई अतिरिक्त प्रीमियम दिए ₹7 लाख तक का लाइफ इंश्योरेंस कवर मुफ्त मिलता है। अगर नौकरी के दौरान कर्मचारी के साथ कोई अनहोनी होती है, तो उसके परिवार को यह आर्थिक सहारा प्रदान किया जाता है।
एम्प्लॉयर्स और कंपनियों पर इसका क्या असर पड़ेगा?
इस फैसले का असर केवल कर्मचारियों की टेक-होम सैलरी पर ही नहीं, बल्कि कंपनियों (विशेषकर MSMEs और स्टार्ट-अप्स) के बजट पर भी पड़ेगा।
- कॉर्पोरेट की लागत में वृद्धि: भारत सरकार का अनुमान है कि इस कदम से सरकार पर सालाना लगभग ₹11,339 करोड़ का बजटीय खर्च आएगा, वहीं कंपनियों के लिए मानव संसाधन (HR) और पेरोल की लागत बढ़ेगी।
- अनौपचारिक से औपचारिक की ओर कदम: उद्योग विशेषज्ञों (जैसे EY और TeamLease) का मानना है कि इससे असंगठित क्षेत्र के मजदूरों को संगठित क्षेत्र में लाने में मदद मिलेगी। हालांकि, शुरुआत में छोटी कंपनियों को पेरोल री-स्ट्रक्चरिंग में थोड़ा वित्तीय दबाव झेलना पड़ सकता है।
कर्मचारियों के लिए काम की सलाह: आपको आगे क्या करना चाहिए?
- सैलरी स्लिप री-चेक करें: आने वाले महीनों में अपने HR या पेरोल डिपार्टमेंट से संपर्क करें और अपनी नई इन-हैंड सैलरी और पीएफ कटौती का ब्रेकअप समझें।
- मासिक बजट री-सेट करें: अगर आपकी इन-हैंड सैलरी ₹1,500 से ₹3,000 तक कम होती है, तो अपने दैनिक खर्चों और EMIs की योजना उसी हिसाब से बनाएं।
- इमरजेंसी फंड पर ध्यान दें: हालांकि पीएफ से एडवांस निकाला जा सकता है (जैसे बीमारी, शादी या घर निर्माण के लिए), फिर भी आपातकालीन जरूरतों के लिए अपने सेविंग्स अकाउंट में 3-6 महीने का खर्च जरूर रखें।
निष्कर्ष
संक्षेप में कहें तो, ₹25,000 की नई EPF वेज लिमिट का फैसला “शॉर्ट-टर्म पेन, लॉन्ग-टर्म गेन” (अल्पकालिक परेशानी, दीर्घकालिक फायदा) का सटीक उदाहरण है।
हां, आपकी मासिक टेक-होम सैलरी में कुछ सौ या दो-तीन हजार रुपये की कमी जरूर आएगी, जिससे शुरुआती महीनों में बजट थोड़ा तंग लग सकता है। लेकिन लंबी अवधि के नजरिए से देखें तो यह निर्णय आपको अनुशासन के साथ बचत करने पर मजबूर करता है। 8.25% का निश्चित ब्याज, बढ़ी हुई मासिक पेंशन और ₹7 लाख का मुफ़्त बीमा मिलकर आपके और आपके परिवार के भविष्य को उस वक्त आर्थिक सुरक्षा देंगे जब आपको इसकी सबसे ज्यादा जरूरत होगी।
इसलिए, कम टेक-होम सैलरी को कटौती न मानकर, अपने सुरक्षित और तनाव-मुक्त रिटायरमेंट की ओर एक मजबूत कदम के रूप में देखें!


